2018-2024年中国合成橡胶行业市场供需预测及投资战略研究咨询报告
【报告摘要】
本报告全面回顾了2018年至2023年中国合成橡胶行业的发展历程,深入分析了当前市场供需格局、产能变化、进出口态势及价格走势,并对2024-2026年的市场前景进行了科学预测。报告结合宏观经济环境、下游轮胎及非轮胎应用领域的需求变化、原料成本波动以及环保政策等因素,为投资者提供了具可操作性的战略建议与风险提示。
第一章 行业概述与产业链分析
1.1 合成橡胶定义与分类
合成橡胶是由人工合成方法制得的、具有类似天然橡胶弹性的高分子化合物。主要品种包括:丁苯橡胶(SBR)、顺丁橡胶(BR)、丁基橡胶(IIR)、乙丙橡胶(EPR)、氯丁橡胶(CR)、丁腈橡胶(NBR)及热塑性弹性体(SBS/SEBS)等。
1.2 产业链结构
- 上游:主要原料为丁二烯、苯乙烯、丙烯腈、异丁烯等,来源于石脑油裂解及天然气加工。
- 中游:合成橡胶生产企业,代表企业中石化、中石油、台橡、李长荣、山东万达等。
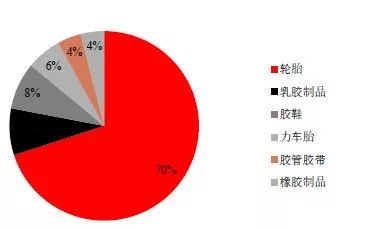
- 下游:轮胎制造占消费量约70%,其余应用于胶管胶带、鞋材、电线电缆、防水材料及改性塑料等领域。
1.3 行业地位
中国是全球最大的合成橡胶生产国和消费国。2018-2023年,中国合成橡胶产能占全球比重从35%升至45%以上,但结构性过剩问题突出。
第二章 2018-2023年中国合成橡胶市场供需分析
2.1 产能及产量
- 2018年:产能约580万吨/年,产量约380万吨。
- 2020年:产能突破620万吨/年,产量约410万吨。
- 2023年:产能约700万吨/年,产量约480万吨,年均复合增长率(CAGR)约为4.2%。
2.2 消费量及需求结构
- 表观消费量从2018年的450万吨增至2023年的550万吨。
- 轮胎行业需求占比从72%降至70%,鞋材和胶管需求稳定,改性沥青及防水卷材需求增长较快。
- 受新冠疫情影响,2020年消费量下滑,2021年后恢复增长,但增速放缓至3%-5%。
2.3 进出口
- 进口量:2018年约120万吨,2023年约90万吨,呈下降趋势,主因国产替代加速。
- 出口量:从2018年35万吨升至2023年80万吨,主要销往东南亚、南亚及欧洲。
- 贸易逆差逐步收窄,部分高端牌号仍需进口。
2.4 价格走势
- 丁苯橡胶(1502)价格:2018年均价12000元/吨,2021年因原料暴涨冲高至16000元/吨,2023年回落至11500元/吨左右。
- 顺丁橡胶价格与原料丁二烯高度相关,波动幅度较大。
- 整体看,合成橡胶价格受成本驱动明显,但长期产能过剩压制上方空间。
2.5 供需平衡
2018-2023年,中国合成橡胶行业整体呈现供过于求局面,产能利用率约70%,结构性矛盾突出(普通牌号过剩,特种橡胶依赖进口)。
第三章 影响行业发展的因素分析
3.1 有利因素
- 汽车保有量稳步增长,轮胎替换市场需求刚性。
- 国家鼓励新材料发展,特种合成橡胶列入目录。
- 出口“一带一路”市场拓展。
- 原料丁二烯产能扩张,成本压力有望缓解。
3.2 不利因素
- 环保政策趋严,不合规产能退出。
- 新能源汽车对轮胎性能提出新要求,传统牌号需求受挤压。
- 国际贸易摩擦与运费波动。
- 原油价格大幅震荡。
3.3 政策环境
- 《石油和化学工业“十四五”发展指南》提出优化合成橡胶产品结构。
- 环保税、碳排放交易对生产企业成本造成一定压力。
- 出口退税政策调整影响出口竞争力。
第四章 2024-2026年市场供需预测
4.1 产能预测
- 2024-2026年计划新增产能约80-120万吨/年,主要集中在丁苯、顺丁及SBS领域。
- 预计2026年总产能达到820万吨/年。
- 落后产能退出加速,行业集中度提升。
4.2 产量预测
- 2024年产量预计510万吨,2025年540万吨,2026年570万吨左右。
- 开工率维持70%-75%。
4.3 需求预测
- 轮胎需求年增速约3%,2026年轮胎用胶量约420万吨。
- 非轮胎领域(制鞋、胶管、改性)年增速5%-6%。
- 2026年表观消费量预计620-650万吨。
4.4 进出口预测
- 进口量继续下降,2026年降至60万吨以内。
- 出口量增长至120万吨以上。
4.5 价格预测
- 受成本支撑及供需宽松双重影响,价格窄幅震荡。
- 预计2024-2026年丁苯橡胶价格区间10000-13000元/吨。
- 特种橡胶价格高位运行。
4.6 供需平衡展望
- 整体过剩局面难以根本扭转,但高端产品缺口仍存。
- 行业进入微利时代,差异化竞争成为关键。
第五章 投资战略与建议
5.1 投资机会
- 特种合成橡胶:卤化丁基橡胶、氢化丁腈橡胶、乙丙橡胶等。
- 改性及共混材料:用于新能源汽车轮胎、高性能鞋材。
- 生物基合成橡胶:绿色环保方向。
- 出口导向项目:布局东南亚市场。
5.2 投资风险
- 产能过剩风险:普通牌号激烈竞争。
- 原材料价格风险:丁二烯波动剧烈。
- 政策风险:环保、碳税、贸易壁垒。
- 技术替代风险:新型热塑性弹性体及生物材料。
5.3 战略建议
- 现有企业:优化产品结构,开发高附加值牌号,降低成本。
- 新进入者:聚焦细分市场,与下游联合开发。
- 投资者:关注具备技术壁垒和一体化产业链的企业。
- 出口策略:规避反倾销,布局海外仓储。
5.4 重点企业分析
中石化(齐鲁、燕山、茂名)、中石油(吉林、兰州、大庆)、台橡、李长荣、山东万达、浙江信汇(卤化丁基)等。
第六章 结论与展望
2018-2023年,中国合成橡胶行业在产能扩张中经历供过于求和利润收窄,但整体规模持续扩大,技术进步显著。预计2024-2026年,需求温和增长,供应压力依存,价格难以大幅上涨。行业将进入结构调整与高质量发展阶段。对于投资者而言,应避开通用牌号红海,布局特种、环保及出口导向型项目,注重风险控制,抓住结构性机会。
数据来源:国家统计局、海关总署、中国橡胶工业协会、中石化经济技术研究院、ICIS、隆众资讯等。
【免责声明】 本报告仅供参考,不构成投资建议,据此操作风险自担。
如若转载,请注明出处:http://www.cdkpjaz.com/product/27.html
更新时间:2026-11-01 14:13:11