生意社 多空更迭 5月ABS跌后回暖,合成橡胶市场同步震荡
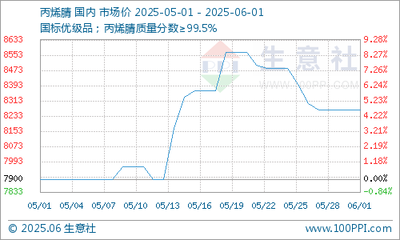
一、行情概述:先抑后扬,ABS演绎“V型”走势
据生意社商品行情分析系统显示,2024年5月国内ABS市场呈现明显的跌后回暖态势。上半月,受原料苯乙烯、丁二烯走弱以及下游家电、汽车等行业需求跟进不足拖累,ABS现货价格延续4月末的下跌通道,华东地区121H、15E1等主流牌号报盘一度跌至10300-10800元/吨区间,部分低端料迫近万元关口。进入下半月,随着国际油价反弹、苯乙烯港口库存下降及部分装置检修消息发酵,市场心态由空转多,ABS价格震荡上行,截至5月31日,华东市场主流牌号较月初低点反弹约300-500元/吨,但仍未完全收复月初跌幅。
与ABS关联密切的合成橡胶板块,5月同样走出先跌后涨行情。丁苯橡胶、顺丁橡胶等主要品种受原料丁二烯下滑及轮胎开工率回落影响,上中旬价格重心下移;下旬则在成本端企稳、部分贸易商补空单带动下止跌回升。据生意社监测,5月丁苯橡胶(1502)月度跌幅约2.3%,顺丁橡胶(BR9000)跌幅约1.8%,但月末最后一个交易周均出现明显反弹。
二、多空因素交织,市场逻辑切换
5月ABS及合成橡胶市场多空转换背后,主要有以下几方面因素驱动:
利空层面:
- 成本支撑弱化:月初纯苯及苯乙烯外盘走弱,国内苯乙烯港口库存虽不高但需求预期偏空,导致ABS成本线一度下移;丁二烯方面,多数贸易商对后市供应增加存担忧,合成橡胶成本托举作用减弱。
- 需求端表现平淡:家电行业排产虽然同比仍有一定增长,但环比增速放缓,部分中小下游工厂成品库存偏高,采购多以刚需小单为主;轮胎企业开工率受制于高温天气及终端替换市场疲软,对合成橡胶采购意愿不足。
- 宏观情绪偏谨慎:下旬前市场对经济复苏节奏存在分歧,商品市场整体承压,能化板块普遍回调。
利好消息及转折点:
- 原油及原料反弹:中旬起国际油价震荡走高,纯苯、苯乙烯受集中补空及装置消息刺激,现货价格上涨,ABS成本支撑由弱转强。
- 持货商挺价意愿增强:随着ABS价格跌至年内相对低位,部分中间商及下游逢低补库,市场低价货源快速消化;合成橡胶领域则出现贸易商回补空单行为,推升现货报价。
- 装置动态与检修预期:个别ABS装置5月存降负或检修计划,国产供应压力稍有缓解;合成橡胶方面,部分装置阶段性停车同样对区域供应产生影响。
- 宏观政策暖风:5月下旬国内出台一系列稳增长、促消费政策信号,市场对家电、汽车等终端需求预期改善,情绪面得到提振。
三、合成橡胶与ABS联动性分析
合成橡胶与ABS虽同属苯乙烯-丁二烯产业链下游,但直接联动性相对有限。不过在5月行情中,两者共同受到丁二烯、苯乙烯等原料价格波动的间接传导,同时因宏观氛围及资金轮动出现相似的涨跌节奏。具体来看:
- 成本端共振:丁二烯价格波动同时影响ABS(通过苯乙烯间接传导有限,更多影响ABS中的丁二烯组分树脂)和合成橡胶的生产成本,5月下旬丁二烯止跌回升对两者均形成托底。
- 需求替代与差异:ABS主打家电外壳、汽车内饰等工程应用,侧重苯乙烯和丙烯腈-丁二烯-苯乙烯共聚物;合成橡胶则主要服务于轮胎、胶管胶带等领域,需求侧分化较为明显。因此5月两者虽然均呈现反弹,但幅度与时间窗口存在差异——ABS的反弹受期货盘面及炒作情绪影响更显著,合成橡胶则偏重供需基本面修正。
四、后市展望:关注成本端与需求兑现力度
短期来看(6月上旬),ABS市场在经过5月末反弹后,继续上行空间或受制于下游对高价货源的接受程度。生意社分析师认为,若原油及苯乙烯维持偏强格局,ABS有望延续修复性上涨,但若需求未能有效跟进,价格可能转入区间震荡。中期关注端午前后终端备货及华南雨季对仓储运输的影响。
合成橡胶方面,丁二烯供应恢复情况将是核心变量。随着部分裂解装置重启,丁二烯供应或逐步增加,若价格回落则合成橡胶成本支撑减弱,反弹节奏可能放缓。但轮胎及制品行业出口订单尚有韧性,需求端不宜过分悲观,预计6月合成橡胶市场或以震荡反复为主。
5月ABS“跌后回暖”与合成橡胶同步扬升,本质上是成本驱动与情绪修复共同作用的结果。在缺乏终端需求趋势性放量的背景下,多空双方仍将围绕原料价格、装置动态及宏观政策预期展开博弈,市场或延续震荡格局,建议业者关注波段操作机会并警惕抄底风险。
如若转载,请注明出处:http://www.cdkpjaz.com/product/41.html
更新时间:2026-11-01 10:31:05